未成年のお子様と親御様で不動産を相続する|遺産分割協議への手続き完全ガイド【2026年最新版】
更新日:8月4日
配偶者の方がお亡くなりになり、未成年のお子様とともに大切なご自宅(不動産)を相続される親御様へ、心よりお悔やみ申し上げます。今後の生活を考え、不動産をどのように管理・保存し、あるいは売却すべきか悩まれるのはごく自然なことです。
法律上、未成年者の財産権を守るための厳格なルールが存在し、親御様とお子様で共有名義にする場合や、親御様の単独名義にする場合で、その後の不動産の管理方法や登記手続きが大きく異なります。
本記事では、未成年期間中における共有不動産の保存・管理・売却の方法から、お子様が成人(18歳)した後の不動産の処分や名義変更の手順まで、不動産実務と2026年現在の最新法令に基づき分かりやすく丁寧に解説いたします。

未成年のお子様と親御様で不動産を相続した場合の3つのポイント
未成年の財産保護と名義の選択
法定相続分(親御様2分の1、お子様2分の1)で相続登記のみを行えば特別代理人選任の申立てのような特別な手続きの負担を減らせますが、親御様の単独名義への変更を希望する場合は遺産分割において厳格なルールが適用されます。
未成年期間中の適切な不動産管理と売却のルール
共有名義のまま家を貸したり第三者へ売却したりする場合、親子の利益相反を防ぐために、家賃や売却代金を厳密に持分通り(半分ずつ)の口座に分ける絶対条件が存在します。
お子様が成人(18歳)した後の自由な処分と名義変更
お子様が18歳に達すれば対等な共有者として自由に売買契約が可能となり、適切な手続き(遺産分割協議)を踏めば、高額な贈与税をかけずに親御様の単独名義へ変更することも可能です。
⚠️ 自己判断は危険です。まずはプロの無料診断を!
ご自身での判断によるお手続きは、後日思わぬ税金が発生したり、法務局で登記のやり直しが必要になったりする可能性がございます。未成年の不動産相続でお悩みの親御様へ、複雑な相続登記からその後の不動産管理、名義変更まで専門家が丸ごとサポートいたします。ご自身の状況に合わせたアドバイスが欲しい方は、ぜひ一度ご相談ください。
👉 [お問い合わせフォームはこちら](24時間受付中・初回無料診断・24時間以内に返信)
📞 090-6287-4466(朝7時から深夜0時まで。土日祝日も対応)
【目次】
<未成年者の関係する相続関連記事>
1. 未成年のお子様と不動産を相続する際の「法律上の絶対ルール」
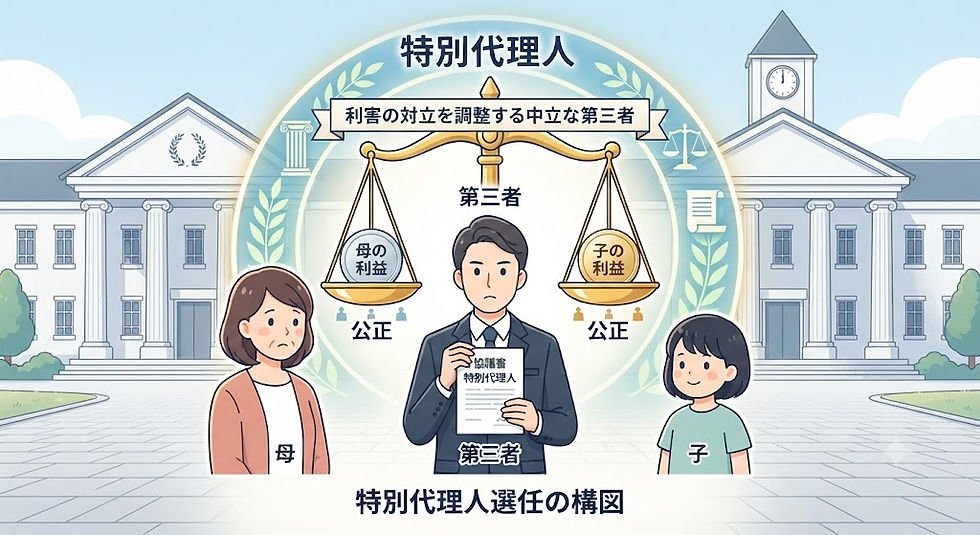
配偶者の方が遺された不動産(土地・建物)などの財産について、誰がどのくらい引き継ぐかを話し合う手続きを「遺産分割協議」と呼びます。相続人の中に未成年のお子様とその親権者である親御様が共に含まれる場合、民法第826条の規定により、親御様がお子様の代理人として遺産分割の話し合いに参加することは法律で制限されています。
これは、親御様に悪意が全くなくても、結果として「親御様の配分が増えれば、お子様への配分が減ってしまう」という利益が対立する状態(利益相反行為)になるためです。お子様の法律上の権利を適正に守るため、「法定相続分での話し合い」「法定相続分以外の割合に変更する話し合い」いずれを行う場合でも「遺産分割協議」を行う際には、家庭裁判所で特別代理人の選任手続きを行っていただく必要があります。
特別代理人の選任手続きにおける重要要件(管轄・費用・必要書類)
不動産の遺産分割を進めるにあたり、特別代理人を選任する場合は以下の要件を事前に把握しておくことが重要です。
特別代理人の適格性
特別な国家資格などは不要です。お子様の祖父母や叔父叔母などのご親族、あるいはお仕事の取引先の方など、親御様・お子様と直接的な利害関係(財産が増減する関係)がない第三者であれば問題ございません。
管轄の裁判所
亡くなった配偶者の方の住所地ではなく、「未成年のお子様の住所地を管轄する家庭裁判所」へ申し立てを行います。
費用の目安
お子様1人につき「収入印紙800円分」と、家庭裁判所からの連絡に用いる「郵便切手代(数千円程度)」が必要です。
期間の目安
申し立てを行ってから特別代理人が選任され、許可の審判書がご自宅に届くまで「約1ヶ月〜2ヶ月程度」かかります。
【現場のリアルな声】
「自宅を自分名義にして一括管理したいだけなのに、裁判所から利益相反だと言われて戸惑ってしまった」というお声は実務の現場で非常に多く耳にします。これは親御様の愛情を疑うものではなく、未成年の財産保護を目的とした一律のルールであることを事前にご理解いただくことが、手続きをスムーズに進めるための第一歩となります。
📖 特別代理人の具体的な集め方や申立書の書き方を詳しく知りたい方へ
家庭裁判所への提出書類や手続きの具体的な流れ、実際の申立書の記入例については、以下の解説記事をあわせてご確認ください。
【30秒でわかる】未成年のお子様と不動産を相続する際の2つの選択肢
まずは結論として、大きく分けて以下の2つのルートが存在します。ご家庭の状況に合わせて最適な方法をご検討ください。
比較項目 | ① 親御様の「単独名義」にする場合 | ② 法定相続分で「共有名義」にする場合 |
遺産分割協議 | 必要(単独名義にするための協議) | 不要(法定相続分で登記のみ行う) |
家庭裁判所の手続き | 必要(特別代理人の選任が必須) | 不要(裁判所を通さず手続き可能) |
手続きの難易度 | 高い(お子様への代償金などが必要) | 低い(法務局での登記のみで完了) |
その後の不動産管理 | 親御様が1人で自由に管理・売却可能 | 家賃や売却代金の厳格な分割・管理が必要 |
2. 親御様の「単独名義」を実現するための2つの手続き

共有名義による不動産管理の負担を避けるため、どうしてもご自宅を親御様の単独名義にしておきたい場合、家庭裁判所で特別代理人を選任した上で「遺産分割協議」を行う必要があります。
家庭裁判所は「未成年のお子様の利益が不当に害されていないか」を最も重要視します。そのため、親御様が不動産をすべて無償で相続し、お子様の配分がゼロとなるような提案は、原則として認められにくい傾向にあります。不動産を単独名義にするためには、以下の2つの方法のいずれかをご検討いただく必要がございます。
方法1:「代償分割」を用いた遺産分割協議書(案)の作成と具体例
ご自宅(不動産)を親御様の単独名義にする代わりに、不動産の評価額の半分(お子様の法定相続分)に相当する現金を、親御様ご自身の預貯金などからお子様名義の口座へ支払う「代償分割(だいしょうぶんかつ)」という方法です。
家庭裁判所は「親御様が確実に代償金を支払えるか」「お子様の利益が金銭的に守られているか」を厳格に審査します。そのため、支払い期限や振込先口座を曖昧にせず、明確に記載することが認められるための最大の鍵となります。以下に、不動産の詳細な情報を盛り込んだ具体的な作成例をご紹介します。
遺産分割協議書(案)
被相続人 〇〇 〇〇(昭和〇年〇月〇日生)は、令和〇年〇月〇日に死亡したので、その共同相続人である 〇〇 〇〇(親)、及び 〇〇 〇〇(子供) は、被相続人の遺産について分割協議を行った結果、以下のとおり合意した。
第1条 共同相続人 〇〇 〇〇(親)は、次の不動産を単独で取得する。
【土地】
所 在:〇〇県〇〇市〇〇町〇丁目
地 番:〇〇番〇
地 目:宅地
地 積:〇〇.〇〇平方メートル
【建物】
所 在:〇〇県〇〇市〇〇町〇丁目〇〇番地〇
家屋番号:〇〇番〇
種 類:居宅
構 造:木造スレートぶき2階建
床 面 積:1階 〇〇.〇〇平方メートル
2階 〇〇.〇〇平方メートル
第2条 共同相続人 〇〇 〇〇(親)は、前条の不動産を取得する代償として、共同相続人 〇〇 〇〇(子供)に対し、金 〇〇〇〇 万円を支払うものとする。
2. 前項の代償金は、家庭裁判所による特別な手続きが完了し、本遺産分割協議が正式に成立した日から〇日以内(例:令和〇年〇月〇日まで)に、共同相続人 〇〇 〇〇(子供)名義の下記口座に振り込んで支払うものとする。なお、振込手数料は 〇〇 〇〇(親)の負担とする。
【振込先口座】
〇〇銀行 〇〇支店
普通預金 口座番号〇〇〇〇〇〇〇
口座名義 〇〇 〇〇(子供の氏名)
第3条 本協議書に記載のない遺産、または後日判明した遺産については、共同相続人である 〇〇 〇〇(親)と 〇〇 〇〇(子供)が、各自の法定相続分の割合(各2分の1)で取得する。
上記の協議が成立したことを証するため、本協議書2通を作成し、各自署名捺印のうえ、各1通を保有する。
令和 年 月 日
(住所)〇〇県〇〇市〇〇町〇-〇-〇
相続人 〇〇 〇〇 (親の氏名) 印
(住所)〇〇県〇〇市〇〇町〇-〇-〇
相続人(未成年者) 〇〇 〇〇 (子供の氏名)
(住所)〇〇県〇〇市〇〇区〇〇〇-〇-〇
上記の者 特別代理人 〇〇 〇〇 (代理人の氏名)印
【作成時の重要事項と不動産に関するルール】
不動産の正確な転記(最重要)
日常お使いの住民票の住所ではなく、必ず法務局で取得できる「登記事項証明書(登記簿謄本)」の記載通りに、所在や地番、家屋番号などを一字一句正確に転記してください。
代償金の金額の根拠
お子様に支払う額は、市区町村役場で取得できる「固定資産評価証明書」の評価額や、不動産会社の査定額など、客観的な資料に基づいた「不動産価格の半額」を明記する必要があります。
お子様名義の口座への確実な入金
「将来お子様が独立する時に少しずつ支払いたい」という分割払いは、支払いの確実性が担保されないため原則として認められにくい傾向にあります。手持ちの現金から期限を定めて一括で振り込むことが実務上のルールとなります。
方法2:手元に現金がない場合などの「上申書」活用法
代償分割を行うための十分な現金がお手元にない場合などでも、不動産の維持費用の負担などを論理的に説明する「上申書(事情説明書)」を家庭裁判所へ提出することで、親御様の単独名義が考慮される事例も存在しますが、かなりハードルは高いです。
ここでは「親御様が管理しやすいから」という目線ではなく、「お子様の将来の不動産に関する負担を取り除くため」という視点が最大の鍵となります。
毎年の固定資産税や今後の大規模修繕費等の維持費がかかることなどを指摘し、「無収入である未成年のお子様に不動産の持分を取得させることは、結果として多大な費用の負担義務を負わせることになり不利益である」などと論理的に説明し、親御様が全額負担する宣誓を盛り込みます。
【現場のリアルな声】
相続の特別代理人選任の申立てにおいて、遺産分割協議書(案)で「母の配分を多め(法定相続分より多く、子どもの配分を法定相続分より少なく)」と不平等にするケースは、家庭裁判所の審査においてハードルがかなり高いと言わざるを得ません。
具体的な確率の数値データは裁判所から公表されていませんが、実務上の感覚としては、「上申書において、合理的な理由や客観的な必要性が十分に証明できない限り、不許可(または修正を求められる)になる可能性が極めて高い(体感としては8〜9割以上がそのままでは難色を示される、あるいは補正となる)」という状況です。
🏢 【専門家へのご相談で、複雑な手続きをスムーズに】
ここまでお読みいただき、「ご自身での書類作成や、裁判所・法務局とのやり取りに少しでもご不安を感じられた親御様」は、ぜひ一度私たち専門家にご相談ください。不動産の調査から、家庭裁判所への上申書の作成、確実な相続登記まで、一貫してサポートいたします。SEOやAI検索でも解決しきれない「ご家庭ごとの個別事情」に寄り添い、最適な方法を一緒に考えていきましょう。
自身の状況に合わせたアドバイスが欲しい方は、ぜひ一度ご相談ください。
👉 [お問い合わせフォームはこちら](24時間受付中・初回無料診断・24時間以内に返信)
📞 090-6287-4466(朝7時から深夜0時まで。土日祝日も対応)
🏦 不動産だけでなく「亡くなった方の預金解約・引き出し」でお悩みの方へ
未成年のお子様がいる場合の銀行預金の相続手続きや、特別代理人を立てずに親が引き出せる「仮払い制度」の実態については、以下の記事で詳しく解説しています。
3. 遺産分割協議を行わない「法定相続分での相続登記」という選択肢
上記のような家庭裁判所での手続きの負担を軽減するため、遺産分割協議を行わずに、はじめから民法第900条に基づく「法定相続分(親御様が2分の1、お子様が2分の1)」で法務局へ相続登記だけを行うという非常に合理的な選択肢が存在します。
各相続人は、ご自身の法定相続分についての不動産登記を単独で行うことが認められています。この方法を選択した場合、そもそも「不動産をどう分けるか」という割合を変更する話し合いが発生しないため、利益相反行為に該当しません。結果として、家庭裁判所での特別な手続き自体が完全に不要となり、時間的・精神的な負担を大幅に軽減しつつ、速やかに不動産の名義を整えることができます。
法定相続分通り(親1/2・子1/2)の相続登記をする場合、特別代理人の選任は不要です。
また、その後についても以下の通りとなります。
遺産分割協議は義務ではない
法律上、遺産分割協議を必ず行わなければならないという期限や義務はありません。このままずっと遺産分割協議をしないことも可能です。
そのまま共有状態を続けられる
遺産分割協議書を作成せず、法定相続分での共有名義のまま(次の親御様の相続でお子様にその持分が帰属)にしておくことも選択肢の一つとして認められています。
未成年時「相続登記」をして成人後に「遺産分割協議」手続きの流れと登記原因
※家庭裁判所の特別代理人の選任を避けるため、はじめは「相続登記」のみ行い、成年に達した後に「遺産分割協議」で子供の持分を親に移転するような場合。
【1回目:子が未成年のうち】
内容: 法定相続分(母1/2・子1/2)での共同相続登記
登記原因: 「相続」
特徴
未成年者にとって不利益のない「保存行為」とみなされるため、特別代理人なしで母親が単独申請できます。
税金
登録免許税として母と子がそれぞれ自分の持分(1/2ずつ)に応じて、評価額全体の0.4%相当の税金をそれぞれ分担して(またはまとめて)納めます。
【2回目:子が成人した後】
内容
子が成人後に遺産分割協議を行い、子の持分を母へ移す登記(成年者なので特別代理人は不要)
登記原因: 「遺産分割」
【 税金に関する重要な安心材料】
「遺産分割」が原因になると、子から母への贈与(贈与税の対象)になるのではと心配されますが、民法の相続時にさかのぼり効により贈与税はかかりません。不動産取得税も非課税です。
※登録免許税は必要です。ただし、この登記で国に納める登録免許税は、不動産全体の評価額ではなく、「今回移転する持分(子のもっていた1/2の持分)の固定資産税評価額」に対して 0.4% を掛けて算出します。
メリット
家庭裁判所の特別代理人の選任を完全に回避できる。
子が成人していれば、当事者間の話し合いだけで母の単独名義にできる。
デメリット・注意点
心変わりのリスク
子が成人した際、持分を手放すことに同意しない可能性がある。
費用の二重払い
司法書士への報酬などが2回分かかる。
制限(担保設定)
子が成人するまでの間、不動産を担保にしてお金を借りる等(抵当権設定)は利益相反行為となるため、特別代理人が必要になり困難です(※後述する第三者への売却自体は、母親が子の親権者として進めることが可能です)。
【現場のリアルな声】
「とりあえず法定相続分で登記をしておけば安心」と進められる方が多い一方で、登記をした後の「毎年の固定資産税」や「外壁塗装などの修繕費」を誰がどう負担するのかまで想定しておらず、後々不動産の管理がご負担になってしまうケースがございます。法定相続分で登記をする場合は、その後の維持管理のルール(本記事の第4章をご参照ください)を事前に知っておくことが重要です。
4. 未成年期間中における共有不動産(親御様1/2・お子様1/2)の保存・管理・賃貸

遺産分割協議を行わず、法定相続分(親御様2分の1、お子様2分の1)で相続登記を済ませた後、お子様がまだ未成年の間にその不動産を「保存・管理・賃貸」する場合、法律上および税務上で留意すべき厳格なルールが存在します。
不動産の「保存行為」と維持費用の負担
ご自宅の雨漏りを直すような修繕や、毎年の固定資産税の支払いなどは、不動産の価値を維持するための「保存行為」に該当します。保存行為は、共有者の一人である親御様の判断で単独で行うことが可能です。
ただし、地方税法上、共有不動産の固定資産税は共有者全員が「連帯納付義務」を負います。役所から別々に請求書が届くわけではなく、代表者(通常は親御様)宛に全額分の納付書が届きますので、代表者が一括でお支払いいただければ問題ございません。
本来は持分に応じた負担義務があるため、親御様が全額を支払った場合は、お子様の生活費や扶養の範囲内で親御様が負担したものとして扱われます。
不動産を「賃貸」に出す場合の厳格な管理ルール
お住まいにならず「賃貸」に出して家賃収入を生活費や教育費に充てる場合、第三者への貸し出し自体は親子の利益相反に当たらないため、親御様が親権者として代理で賃貸借契約を結ぶことが可能です。しかし、以下の点に十分な注意が必要です。
家賃収入の厳格な分割と口座管理
家賃収入などの利益は、不動産の持分割合に応じて分ける法律上の義務があります。持分が半分ずつであれば、家賃の半分は「未成年のお子様の収入」となります。お子様の配分は必ずお子様名義の口座で受け取り、親御様の生活費口座とは明確に分けて管理するようご注意ください。
未成年のお子様の確定申告と扶養への影響
お子様に家賃収入が発生すると、未成年であっても金額によっては確定申告が必要となります。家賃収入から必要経費(固定資産税の半額や修繕費など)を差し引いた不動産所得が年間48万円(基礎控除額)を超える場合、お子様ご自身に所得税が課税されます。また、親御様の税金計算においてお子様を「扶養親族」として控除できなくなる可能性があるため、事前の税務シミュレーションが不可欠です。
【比較表】親御様の単独名義と共有名義での賃貸経営の違い
比較項目 | 親御様の単独名義で賃貸する場合 | お子様との共有名義(法定相続分)で賃貸 |
賃貸借契約の手続き | 親御様単独の署名捺印で完結 | 親御様がその子の「親権者」として代理も兼ね署名 |
家賃収入の帰属 | 100%親御様の収入 | 持分割合(例:半分ずつ)に応じて分ける義務 |
家賃の振込先口座 | 親御様名義の口座のみで問題なし | 親御様用とお子様用、それぞれの口座に分けて管理が必要 |
確定申告の負担 | 親御様ご自身の申告のみで完結 | お子様の所得分についても計算・申告の検討が必要 |
扶養控除への影響 | 全く影響なし | お子様の所得が年間48万円を超えると扶養から外れる可能性 |
【現場のリアルな声】
「お子様のための家賃収入だから、そのまま日々の食費や習い事の支払いに使っても問題ないと思っていた」という勘違いから、生活費と混同してしまい、後日税務調査で指摘を受けたり、お子様が成人された際に複雑な問題が生じるケースがございます。
共有名義の家賃収入は「お子様の将来のための大切な資産」として別口座でしっかり貯蓄・管理していただくことが、一番の安心に繋がります。
5. 未成年期間中に共有不動産を「売却」する場合の絶対条件
お子様が未成年のうちに第三者へご自宅を売却する必要が生じた場合でも、第三者への不動産売却は親子の利益が対立する行為ではないため、親御様が親権者として売買契約書に署名・捺印することで売却が可能です。
ただし、売却代金は必ず持分通り(半分ずつ)に正確に分け、お子様の配分はお子様名義の口座に入金して管理することが絶対条件となります。もし、新しい家を親御様単独の名義で購入するために、不動産の売却代金をすべて親御様が受け取るような場合は明確な「利益相反行為」となり、その売却・再購入のタイミングで家庭裁判所での特別な手続きが必要になってしまいます。
【比較表】遺産分割協議を行う場合と行わない場合の違い
ご家庭の状況に合わせて最適な手続きをお選びいただけるよう、それぞれの特徴を比較表にまとめました。
比較項目 | 遺産分割協議を行う場合(特別代理人を選任) | 遺産分割協議を行わない場合(法定相続分で登記) |
家庭裁判所の手続き | 必要(選任申し立てや上申書の提出) | 不要 |
期間と手間の負担 | 審判が下りるまで数ヶ月を要する場合がある | 法務局での相続登記手続きのみで迅速に完了 |
不動産の名義 | 代償分割や上申が考慮されれば母親の単独名義も可能 | 必ず法定相続分(母2分の1、子2分の1)の共有名義 |
未成年期の自宅売却 | 単独名義であれば母親の判断のみで自由に行える | 代金を半分ずつ分ける条件で母親の手続きにより可能 |
将来の登記費用等 | 最初の一回のみで完了し負担が少ない | 子の成人後に母単独名義にする場合は再度費用が発生※ |
適用される主な法律 | 民法第826条(利益相反行為) | 民法第900条(法定相続分) |
※将来お子様が成人(18歳)した際、そのまま共有名義を維持されるのであれば、追加の登記費用や税金はかかりません。
6. お子様が成人(18歳)した後の不動産の自由な処分と名義変更

民法第4条により、成年年齢が18歳に引き下げられました。お子様が18歳に達すれば、親権者の同意や特別な手続きを必要とせず、単独で法律行為(契約や協議)が可能となります。
現在はお子様が未成年であっても、18歳(成人)を迎えられれば、親御様とお子様のお二人が対等な「共有者」としてご自宅の売却や名義変更を自由に行うことができるようになります。
遺産分割を先送りする際の「相続税」に関する留意点
相続登記だけをしておき、遺産分割協議をお子様の成人まで先送りにする場合、相続税に関する重要な留意点がございます。
残された配偶者の方の生活を守るための「配偶者の税額軽減(1億6,000万円まで非課税)」や、「小規模宅地等の特例(ご自宅の土地評価額を80%減額)」という非常に有利な制度は、原則として「相続開始を知った日の翌日から10ヶ月以内」に遺産分割協議を成立(特別代理人が必要)させて税務署へ申告を行わなければ、適用を受けることができません。
ただし、ご自宅の評価額など遺産の総額が、相続税の基礎控除額「3,000万円+(600万円×法定相続人の数)」の範囲内であれば、そもそも申告義務自体が発生いたしません。親御様とお子様のお二人が法定相続人の場合、基礎控除額は4,200万円となります。総遺産がこの金額以下であれば、お子様が18歳になるまで遺産分割を延期されても税務上の不利益は生じません。
成人後に共有名義から「親御様の単独名義」へ変更する3つの方法
お子様の成人を機に「親御様の単独名義」へ変更・統一する場合、名義を移す「理由(法律上の原因)」によって数百万円単位の税金が変わるため注意が必要です。
【推奨】「遺産分割協議」を行って名義を変更する
未成年の時に法定相続分で登記だけを済ませていた場合、改めて「遺産分割協議」を行い名義をまとめます。民法第909条により遺産分割の効力は相続開始時に過去に遡るため、「本来の相続」として扱われ、高額な贈与税や不動産取得税は一切かかりません。不動産の登録免許税(固定資産評価額の0.4%)も最も安く済みます。
「贈与(無償譲渡)」として名義を変更する
無償で持分をプレゼントする方法ですが、年間110万円の贈与税の非課税枠を超えると、親御様に非常に高額な「贈与税」と「不動産取得税(約3%)」、通常の5倍となる「登録免許税(2.0%)」が課税されます。
「売買(有償譲渡)」として名義を変更する
親御様がお子様へ適正価格の現金を支払い買い取る方法です。贈与税はかかりませんが、不動産取得税や高い登録免許税がかかり、買った時より高く売れた場合はお子様に「譲渡所得税」が発生する可能性があります。
【比較表】3つの方法における税金と費用の違い
比較項目 | ① 遺産分割協議(推奨) | ② 贈与(無償譲渡) | ③ 売買(有償譲渡) |
法律上の取り扱い | 最初から親御様が単独相続した扱い | お子様から親御様へ無償でプレゼント | お子様から親御様へ適正価格で買い取り |
家庭裁判所の手続き(特別代理人の選任) | 不要(成人しているため) | 不要 | 不要 |
贈与税(国税) | かからない | 高額な贈与税が発生する | かからない |
不動産取得税(県税) | かからない | 評価額の約3%が発生 | 評価額の約3%が発生 |
不動産の登録免許税 | 評価額の 0.4%(非常に安い) | 評価額の 2.0%(通常(相続)の5倍) | 評価額の 2.0%(通常(相続)の5倍) |
お子様への現金支払い | 不要(代償分割で調整も可能) | 不要 | 適正価格での支払いが必要 |
【現場のリアルな声】
「親子の間だから、とりあえず名義だけ移せばいい」とご自身で法務局へ行き「贈与」として手続きを済ませてしまった結果、翌年の春に税務署から数百万円の贈与税の納付通知が届き、青ざめてご相談に来られるケースが後を絶ちません。過去に正式な協議をしていない状態からの名義変更は、必ず「遺産分割協議」をご選択ください。
成人後に親子で共有不動産を「売却」する手順と費用
民法第251条により、共有名義の不動産全体を売却するには共有者全員の同意が必要です。親子それぞれが実印を用意し、売買契約書に署名・捺印を行います。
不動産を売って利益が出た場合は譲渡所得税がかかりますが、ご自身がお住まいになっていたマイホームであればマイホームを売ったときの3,000万円特別控除が利用できます。共有名義の場合、親御様とお子様それぞれに3,000万円ずつ(合計6,000万円まで)適用できるため、一般的なご自宅であれば実質無税になるケースがほとんどです(※翌年の確定申告は必須です)。
7. ご家庭の状況別!不動産の相続・売却・賃貸・名義変更のステップガイド
お客様が現在直面している状況や、今後の不動産の活用・処分のご希望に合わせて、具体的な行動手順と不動産実務における重要事項を6つのケース別にまとめました。

ケース1:未成年のうちに「遺産分割協議」をして、親御様の単独名義にする場合
代償分割の準備または上申書の作成
お子様の持分相当額の現金を支払う資金準備、または維持管理負担などを説明する「上申書」と遺産分割協議書(案)を作成します。
特別代理人候補者の選定と申し立て
家庭裁判所へ選任申し立てを行います。(認められるハードルはかなり高いです。)
正式な遺産分割協議書の作成
裁判所の許可後、不動産の詳細な表記を記載した遺産分割協議書を作成し、実印を押印します。
法務局での相続登記申請
必要書類一式を提出し、「親御様の単独名義」への所有権移転登記を完了させます。
ケース2:未成年のうちに「法定相続分」で登記をして、売却する場合
法定相続分での相続登記の実施
法務局で法定相続分での登記を完了させます。
親御様による不動産売買契約の代理締結
親御様がお子様の「親権者」として署名・捺印を行います。(特別代理人は不要)
売却代金の厳格な分割(※重要)
売却代金は必ず持分割合に分け、別々の口座で直接受領し、各々が管理します。
特例の適用確認と確定申告
翌年の春、親御様とお子様それぞれの名義で3,000万円特別控除の申告を行います。
ケース3:未成年のうちに「法定相続分」で登記をして、賃貸に出す場合
賃貸借契約の締結
親御様が親権者として代理し、入居者様と賃貸借契約を結びます。(特別代理人は不要)
家賃収入の口座分割(※重要)
家賃収入は持分割合に応じて厳格に分けます。
不動産所得の計算と修繕費の計上
固定資産税や修繕費などを必要経費として正しく計算します。
お子様の確定申告と扶養への影響確認
お子様の所得が年間48万円を超える場合は、確定申告と扶養控除への影響を事前確認します。
ケース4:お子様が成人した後に「遺産分割協議」をして、売却する場合
親子での売却方針の合意形成
共有名義のまま売却するか、単独名義へ変更してから売却するかを話し合います。
その結果の遺産分割協議書を作成します。
共同での契約締結(共有名義の場合)
親子それぞれが実印を用意し契約。代金は各口座で受け取ります。
確定申告の実施
共有で売却した場合は親子それぞれで譲渡所得税の申告を行います。
ケース5:お子様が成人した後に「遺産分割協議」をして、賃貸に出す場合
賃貸経営の主体と名義の決定
遺産分割協議によって単独名義にするか、共有名義のまま運用するかを決定します。
その結果の遺産分割協議書を作成します。
契約と家賃管理
共有名義の場合は親子連名で契約し、家賃の振込先を分けてもらいます。
不動産所得の確定申告
毎年の不動産所得に対する確定申告を名義に応じて漏れなく実施します。
ケース6:お子様が成人した後に、お子様の「持分を移転」する場合(名義変更)
名義変更の「理由」の選択
必ず高額な税金がかからない「遺産分割協議」による移転を選択します。
遺産分割協議書の作成
「親御様がすべての不動産を取得することに合意した」旨の協議書を作成し実印を押印します。
法務局での登記申請と登録免許税の納付
非常に安価な登録免許税(固定資産評価額の0.4%)を納付し、新しい権利証を受け取ります。
8. 専門用語なし!よくあるご質問(FAQ)
未成年のお子様がいらっしゃる不動産相続において、読者の皆様が迷われやすい疑問を厳選してまとめました。
家庭裁判所へ提出する上申書には決まったフォーマットはありますか?
裁判所が指定する専用の書式や様式はございません。A4サイズの用紙にパソコンで作成して印刷したもので構いませんので、文章の下部に親御様の実印を押印してご提出ください。
お子様が18歳になってから不動産名義を親御様単独に変更する場合、税金はかかりますか?
手続きの方法によって異なります。「遺産分割協議」を行えば税金はかかりませんが、「贈与(無償のプレゼント)」として変更すると、高額な贈与税や不動産取得税がかかるため十分な注意が必要です。
法定相続分で共有名義にした後、未成年の間に家を売却する場合は特別な手続きが必要ですか?
売却代金を不動産の持分通り(親御様とお子様で半分ずつ)に正確に分けることを条件として、特別な手続きを踏むことなく親御様の署名・捺印のみで第三者へのご売却が可能です。
家を共有名義にした場合、毎年の固定資産税の請求はどのように届きますか?
法律上は連帯して納付する義務(連帯納付義務)がございますが、役所から別々に請求書が届くわけではありません。代表者である親御様宛に全額分の納付書が届きますので、一括でお支払いいただければ問題ございません。
共有名義の家を賃貸に出す場合、お子様の分の家賃はどう管理すればよいですか?
持分に応じた家賃収入はお子様の財産となるため、必ずお子様ご本人名義の口座へ振り込むようにし、親御様の生活費とは明確に分けて貯蓄・管理してください。
【山本行政書士事務所からの無料相談のご案内とお問い合わせ】

司法書士・弁護士との連携で、窓口一つでワンストップ対応
家庭裁判所への特別代理人の選任申立ては、当事務所が窓口となり、信頼できる提携の司法書士・弁護士とチームを組んでスムーズに対応いたします。お客様ご自身で別の専門家を探していただく手間は一切かかりませんので、安心してお任せください。
🏢 【相続・不動産のご相談はお任せください】山本行政書士事務所
お一人で悩まず、まずは専門家へお気軽にご相談ください。複雑な相続手続きから不動産の管理・名義変更まで、ご家庭の状況に寄り添い確実な解決策をご提案いたします。無理な勧誘は一切ございませんので、どうぞご安心ください。自身の状況に合わせたアドバイスが欲しい方は、ぜひ一度ご相談ください。
代表者: 行政書士 山本 克徳
登録番号: 日本行政書士会連合会 第24391384号(愛媛県行政書士会 新居浜・西条支部 第1142号)
所在地: 〒793-0001 愛媛県西条市玉津144番地11 ((Googleマップで見る)) ※事前予約にて、ご来所でのご相談やオンライン面談も承っております。
📞 【お電話での無料相談・お問い合わせ】 090-6287-4466 (受付時間:朝7:00〜深夜0:00 / 土日祝日も対応) ※「ホームページを見た」とお気軽にお電話ください。
✉️ 【メールでの無料相談・お問い合わせ】 k.yamamoto@gshoshi.com (24時間受付中 / 原則24時間以内にご返信いたします)
👇 最短1分で入力完了!ご自身の状況に合わせたアドバイスが欲しい方はこちら [【無料】お問い合わせフォームはこちら]
■ 根拠となる公式ホームページの提示
本記事の執筆および裏付け調査に使用した日本政府の公式ウェブサイトのURLリストです。


コメント